|
|
| {{subiu_orn | }} |
{{subiu_num | }} |
{{subiu_orn | }} |
{{subiu_caps | }}
{{subiu_linha | }}
|
|
A baixa do gravame tem dono, e não é o Detran
O gravame registrado no Sistema Nacional de Gravames só cai quando o credor manda a baixa eletrônica, e sem ela o Detran trava a transferência.
|
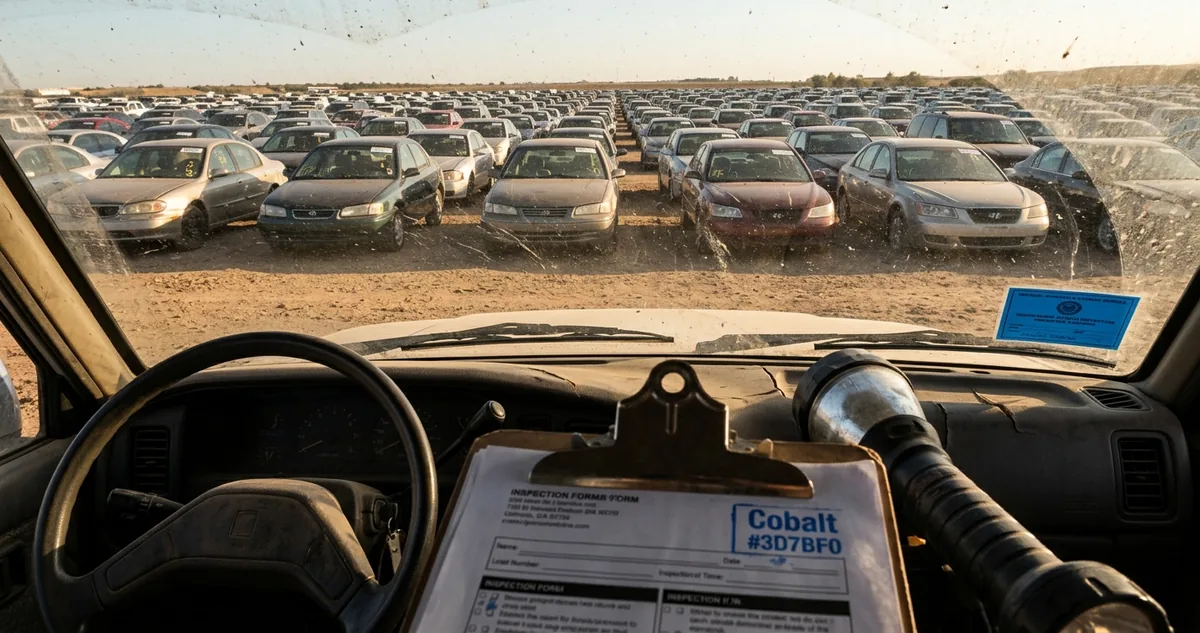
O gravame não sai do sistema pelo martelo
|
| ▼ |
| |
|
Uma etiqueta plástica prateada de 5 por 3 centímetros, colada no canto do vidro traseiro de um sedã cinza parado na fila do fundo. Ela traz código de barras, o nome abreviado de um banco e oito dígitos de contrato. Aquele retângulo de plástico prova que o carro foi comprado com dinheiro de terceiro, e que o terceiro continua aparecendo no registro do veículo.
Financiamento de automóvel no Brasil quase sempre chega por alienação fiduciária. O comprador dirige, paga as parcelas e usa o bem, enquanto a propriedade fica resolúvel em nome da instituição que emprestou o dinheiro. Durante toda a vida do contrato, o registro do veículo carrega uma anotação com nome próprio: gravame ativo.
A anotação não mora no papel guardado na gaveta. Ela mora num banco de dados nacional. O Sistema Nacional de Gravames recebe o contrato registrado eletronicamente pela instituição financeira e devolve a informação para o órgão de trânsito, que consulta o cadastro toda vez que alguém pede alteração de propriedade sobre aquele chassi.
Quem arremata um lote com gravame ativo aprende a mecânica pelo caminho mais caro. O martelo bateu, o pagamento foi confirmado, o carro saiu do pátio no guincho, e o cadastro segue respondendo que existe restrição financeira sobre o Renavam. O veículo é seu na garagem e não é seu no sistema, porque a etapa que faltou não depende de nenhuma peça que você tenha em mãos.
A exclusão tem um único operador. Só a instituição credora acessa o sistema e comanda a baixa eletrônica, depois de reconhecer a quitação do contrato que ela mesma registrou. Leiloeira não comanda, órgão de trânsito não comanda, despachante não comanda, e a fila do guichê não anda enquanto o campo continuar preenchido no cadastro nacional.
Ler a situação do veículo antes de levantar a placa custa poucos minutos e evita comprar um carro que anda pela rua e não muda de nome no papel. A pesquisa é pública, sai por Renavam ou por chassi, e informa se existe restrição financeira registrada naquele momento.
O que vem agora é a anatomia da restrição: quem registra, o que exatamente fica travado, quanto tempo a baixa leva para aparecer na tela e o que fazer quando o credor não move.
Continue lendo ↓
|
|
|
|
I Pátio do Dia
O adesivo que o martelo não apaga
|
|
Gravame sai por comando do credor.
Arrematar um veículo transfere a posse na hora e não mexe em uma linha do cadastro de garantias. As duas operações correm em trilhos separados, com atores diferentes, e uma delas ignora completamente o resultado do pregão.
O gravame nasce quando a instituição financeira registra o contrato de financiamento no sistema eletrônico, informando chassi, Renavam, número do contrato e a própria identificação como credora. O registro é obrigação de quem empresta, e sem ele a garantia não vale contra terceiros.
A partir do registro, o órgão de trânsito passa a enxergar aquele chassi como bem gravado. A informação aparece na consulta pública, no extrato do veículo e em qualquer tentativa de alteração de propriedade feita no sistema estadual.
Gravame não é multa, não é dívida do veículo e não é débito que se paga no boleto. É a marca de uma garantia real registrada em favor de alguém, e a marca só sai por comando de quem se beneficia dela.
|
"Constitui-se a propriedade fiduciária com o registro do contrato, celebrado por instrumento público ou particular, que lhe serve de título, no Registro de Títulos e Documentos do domicílio do devedor, ou, em se tratando de veículos, na repartição competente para o licenciamento, fazendo-se a anotação no certificado de registro."
> Código Civil, Lei 10.406, art. 1.361, § 1º, 2002
|
O leilão entra nessa história por caminhos variados, e cada caminho muda quem está do lado do credor. Veículo retomado por busca e apreensão vai a leilão promovido pela própria financeira, que executou a garantia e tem interesse direto em limpar o registro para vender.
Veículo apreendido por infração e levado a leilão de pátio administrativo é outro caso. Ali o órgão de trânsito vende um carro que pode continuar financiado, com contrato vivo e credor que nem ficou sabendo do pregão.
Sinistrado vendido por seguradora costuma chegar com a baixa já providenciada, porque a indenização quitou o financiamento antes da venda do salvado. Costuma, e não sempre: contrato em atraso na data do sinistro atrasa também a comunicação entre a seguradora e o banco.
A leitura útil aparece no edital. Quando o documento declara que o lote sai livre de restrição financeira, existe alguém responsável por fazer a baixa cair. Quando o edital cala sobre o assunto ou transfere ao arrematante a obrigação de regularizar o registro, o comprador acabou de herdar uma negociação com um banco que não tem contrato nenhum com ele.
|
|
|
|
|
II A Conta do Documento
Quem tem a caneta da baixa
|
|
Depois da quitação, a instituição credora tem prazo definido em norma para comandar a exclusão eletrônica do gravame, e o prazo começa a correr da quitação, não do pedido do interessado. A regra vale para todo contrato registrado no sistema nacional, e o descumprimento rende reclamação administrativa e ação judicial.
A baixa é feita por acesso próprio da financeira ao sistema, com autenticação da instituição. O cadastro registra a operação e devolve a informação atualizada ao órgão de trânsito do estado onde o veículo está emplacado, normalmente em poucos dias úteis.
O que muitas vezes engasga o processo não é má vontade, é intervalo entre bases. A financeira pode ter comandado a exclusão sem que a base estadual tenha atualizado, e o guichê continua enxergando restrição em um veículo que já está livre no cadastro nacional.
O que trava e o que não trava enquanto o gravame estiver ativo no cadastro:
| 1. Transferência de propriedade para o arrematante | travada |
| 2. Emissão de novo certificado de registro em nome do comprador | travada |
| 3. Mudança de município ou de estado do emplacamento | travada |
| 4. Licenciamento anual do veículo em nome do proprietário atual | liberado |
| 5. Pagamento de IPVA e de multas do veículo | liberado |
| 6. Circulação com o documento do proprietário anterior | liberado |
Um carro com gravame ativo roda, licencia e paga imposto sem qualquer problema, e não muda de nome. A restrição atinge exatamente a operação que o arrematante precisa fazer, e deixa passar todas as outras.
O comprador que descobre a trava depois do pagamento tem três caminhos práticos. O primeiro é acionar a leiloeira pelo edital, quando o documento prometeu o lote livre de restrição financeira e o carro chegou preso.
O segundo é ir direto na instituição credora com o comprovante de quitação em mãos, protocolando pedido formal de baixa e guardando o número do protocolo. O terceiro é reclamação no órgão regulador do sistema financeiro, que costuma destravar caso parado por falha operacional do banco.
|
"Considera-se fiduciária a propriedade resolúvel de coisa móvel infungível que o devedor, com escopo de garantia, transfere ao credor."
> Código Civil, Lei 10.406, art. 1.361, caput, 2002
|
Nenhum dos três caminhos entrega o carro no seu nome na mesma semana. Contar com prazo curto para revender um lote que chegou com restrição financeira ativa é a forma mais comum de transformar uma boa compra em capital parado por meses.
|
|
|