|
|
O seguro olha o chassi antes de olhar você
Marcação de média monta no registro faz parte das seguradoras recusar a proposta e o resto cobrar mais por uma cobertura menor.
|
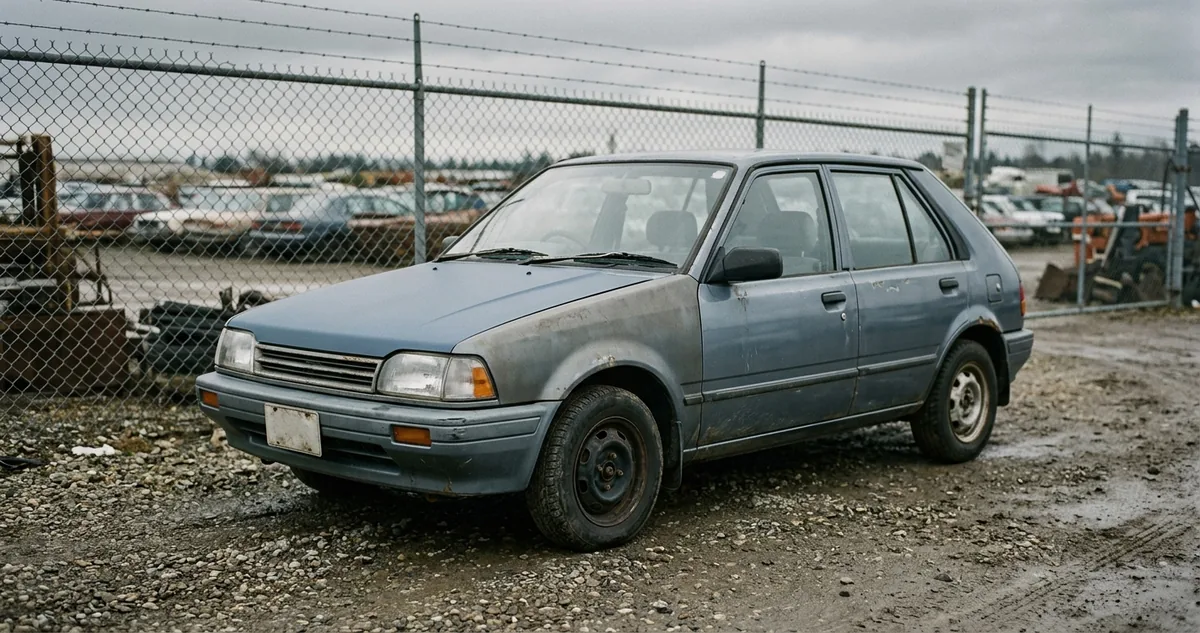
O chassi decide a cotação do seguro
|
| ▼ |
| |
|
A primeira pergunta que o corretor faz não é a marca nem o ano do carro. É o número do chassi. Com os dezessete dígitos na tela, o sistema da seguradora consulta a base do veículo e devolve, em segundos, um preço, um pedido de vistoria prévia ou uma recusa seca.
Quem compra em leilão costuma descobrir essa ordem tarde. Arremata o lote, paga comissão e taxa, chama o guincho, faz o reparo, transfere a documentação, e só então liga pro corretor. A recusa chega depois de o dinheiro já ter saído da conta.
O motivo aparece numa linha do registro do carro. Sinistro de média monta recuperado, ou expressão equivalente conforme o estado, gravada depois que a batida foi periciada e o órgão de trânsito autorizou o veículo a voltar a circular.
Para o trânsito, o carro está regular. Passou por vistoria, teve laudo de segurança veicular, recebeu documento novo, emplaca, licencia e roda sem restrição nenhuma. Para a área que calcula risco dentro da seguradora, ele virou outro produto.
Parte das companhias não aceita esse produto de jeito nenhum. Outra parte aceita com restrição: sem cobertura de casco integral, com franquia mais alta, sem carro reserva, sem cobertura de vidros, às vezes só com danos a terceiros. Uma terceira parte aceita em condição normal e cobra um prêmio acima do que cobraria pelo mesmo modelo sem a marcação.
A diferença entre esses três destinos vale alguns milhares de reais por ano e não aparece em lugar nenhum do anúncio do lote. Ela aparece na cotação, e a cotação pode ser rodada antes do pregão, porque só precisa do chassi e o chassi costuma estar no edital.
Quem pula esse passo compra dois carros ao mesmo tempo: o que arremata e o que vai ter dificuldade de segurar, financiar e revender. Antes de rodar a cotação, vale entender o que a marcação diz e o que ela não diz.
Continue lendo ↓
|
|
|
|
I Pátio do Dia
A marca que fica no documento
|
|
A marcação de recuperação viaja com o chassi e a seguradora lê ela antes de ler você.
Média monta é uma classificação de dano, não uma sentença de morte do carro. Ela descreve o veículo que sofreu avaria de razoável monta, foi periciado, teve os componentes comprometidos substituídos e recebeu autorização formal para voltar a circular.
A classificação separa três faixas de dano. Pequena monta descreve avaria leve, que não compromete estrutura nem sistemas de segurança. Média monta descreve dano que atingiu partes estruturais ou de segurança e exigiu substituição.
Grande monta descreve o carro que não volta: a lei manda dar baixa no registro e destinar o veículo à desmontagem ou à reciclagem.
|
"O proprietário de veículo irrecuperável, ou definitivamente desmontado, deverá requerer a baixa do registro, no prazo e forma estabelecidos pelo CONTRAN, sendo vedada a remontagem do veículo sobre o mesmo chassi."
> Código de Trânsito Brasileiro, Lei 9.503, art. 126, 1997
|
O caminho de volta do carro de média monta passa por perícia e vistoria de segurança veicular. O reparo precisa ser feito com peças que atendam à especificação original, e a vistoria confere estrutura, sistema de freios, direção, suspensão, iluminação e itens de segurança.
Aprovado, o veículo recebe documento novo com a informação da recuperação registrada. A anotação é permanente e viaja com o chassi, não com o dono.
A anotação não impede nada no trânsito e impede bastante no mercado. O carro pode ser transferido, licenciado, financiado em algumas instituições e vendido normalmente.
O que muda é a leitura que quem assume risco financeiro faz dele. A seguradora, o banco e o comprador seguinte consultam o registro em segundos e cada um reage do seu jeito.
A seguradora reage pela estrutura, não pela pintura. Carro que sofreu dano em longarina, coluna ou assoalho teve a geometria original alterada e depois recomposta.
Um reparo bem-feito devolve a geometria. Um reparo apressado devolve a aparência e deixa a estrutura fora de esquadro, o que muda o comportamento da carroceria numa segunda batida e, no cálculo da companhia, aumenta a chance de perda total no sinistro seguinte.
O sistema não distingue reparo excelente de reparo ruim. Ele lê a marcação, aplica a regra de aceitação daquela companhia e devolve o resultado. Nenhum orçamento de funilaria de primeira linha muda a linha do registro.
Por isso a decisão de segurar o carro precisa ser tomada antes de comprar o carro, e não depois.
|
|
|
|
|
II A Conta do Documento
Cotação pelo chassi antes do lance
|
|
A cotação de seguro é gratuita, leva poucos minutos e não exige que o carro seja seu. O corretor precisa do chassi, do modelo, do ano, do CEP onde o veículo vai dormir e do perfil de quem vai conduzir.
Com o chassi de um lote que ainda está em pregão, ele consegue rodar a simulação em várias companhias e dizer, antes do lance, quais aceitam, quais restringem e quanto cobram.
Rode a cotação em pelo menos três seguradoras diferentes, porque a regra de aceitação de veículo recuperado muda de companhia para companhia e não é publicada. O que uma recusa por política interna, a outra aceita com vistoria prévia e franquia maior.
O que a marcação de média monta muda na conta anual do carro:
| 1. Acréscimo no prêmio anual em companhia que aceita | de 15% a 40% |
| 2. Franquia acima da faixa padrão do modelo | de R$ 1.000 a R$ 3.000 a mais |
| 3. Vistoria prévia obrigatória com laudo cautelar | de R$ 150 a R$ 400 |
| 4. Coberturas que costumam sair da apólice | vidros, carro reserva, casco integral |
| 5. Prazo de resposta quando a proposta vai para análise manual | de 1 a 5 dias úteis |
| 6. Desconto de mercado na revenda por causa da marcação | de 30% a 40% |
A recusa de casco não é o fim da linha, é uma mudança de produto. Sobra a cobertura de danos a terceiros, que protege o patrimônio de quem dirige contra a conta de uma colisão com outro veículo ou com uma pessoa.
Ela custa uma fração do seguro completo e não devolve nada se o carro for furtado ou destruído. Quem compra lote recuperado precisa decidir de olho aberto se aceita carregar esse risco sozinho.
Financiamento anda junto com o seguro e trava pelo mesmo motivo. Boa parte das instituições exige apólice vigente durante o contrato e consulta o registro do veículo na análise da garantia.
Carro com marcação costuma sair da lista de garantia aceita, o que reduz o número de compradores capazes de pagar parcelado e empurra a revenda pro comprador à vista, que é justamente quem negocia preço com mais força.
A conta que interessa soma três anos de posse, não o lance. Coloque de um lado o prêmio anual da companhia que aceitou, multiplicado pelos anos que você pretende ficar com o carro, mais a diferença de franquia.
Do outro lado, coloque o desconto de revenda que a marcação vai impor no fim. A soma dos dois lados é o custo real da linha escrita no documento, e ele precisa caber dentro do deságio que o lote oferece.
|
Cotação recusada antes do lance é informação de graça.
|
Ela transforma uma surpresa cara numa decisão tomada com calma, na frente do computador, com o pregão ainda aberto e o dinheiro ainda na conta.
O roteiro que garante essa informação cabe em seis passos.
|
|
|